Quase todo mundo já montou um orçamento. Quase ninguém mantém depois do segundo mês. O problema raramente é a planilha: é o formato pedir mais trabalho do que a informação que devolve.
Comece pelo formato mais enxuto que funciona
Orçamento com trinta categorias morre na terceira semana. O lançamento vira tarefa, a tarefa atrasa, e quando atrasa duas semanas ninguém recupera.
Um formato que sobrevive costuma ter entre cinco e oito categorias. Por exemplo: moradia, alimentação, transporte, saúde, dívidas, pessoal e imprevisto. Se uma categoria nunca muda a sua decisão, ela não precisa existir separada.
O teste é direto: se você não consegue dizer o que faria diferente sabendo o valor daquela categoria, junte ela com outra.
A divisão que realmente muda decisão
Mais útil que separar por tipo de gasto é separar por o que você consegue mudar neste mês:
- Fixo e contratado. Aluguel, prestação, escola, plano. Não muda neste mês, e tentar cortar aqui no meio do mês só gera frustração.
- Fixo mas renegociável. Internet, telefone, assinaturas, seguro. Não muda sozinho, mas muda com uma ligação. É o grupo com melhor retorno por hora de esforço.
- Variável. Mercado, transporte, lazer. É onde quase todo mundo tenta cortar primeiro, e é o mais difícil de manter cortado.
Quem tenta economizar começando pelo terceiro grupo normalmente desiste. O segundo grupo entrega mais, uma vez só, e continua entregando todo mês sem exigir disciplina.
O gasto que estoura o mês é o que não é mensal
IPVA, IPTU, seguro, matrícula, presente de fim de ano. São previsíveis e quase nunca entram no orçamento mensal, e por isso aparecem como "imprevisto" todo ano, na mesma data.
A correção é simples: some o que você gasta por ano fora do mensal, divida por doze, e trate esse valor como uma despesa fixa. R$ 3.600 por ano de gastos anuais são R$ 300 por mês que existem, quer você reserve ou não.
Onde o controle morre
- Lançar todo dia. Vira obrigação diária e some. Uma vez por semana, com o extrato aberto, leva dez minutos e não falha.
- Buscar o centavo. Fechar na vírgula consome a energia que deveria ir para a decisão. Arredondar para o real resolve.
- Categoria que não cabe. Quando o gasto não tem onde entrar, o lançamento para. Tenha uma categoria "outros" e revise o que caiu nela no fim do mês.
- Orçamento sem folga. Planejar gastar exatamente o que entra garante que qualquer desvio vira fracasso. Folga de 5% a 10% é o que mantém o plano de pé.
Onde fazer a conta
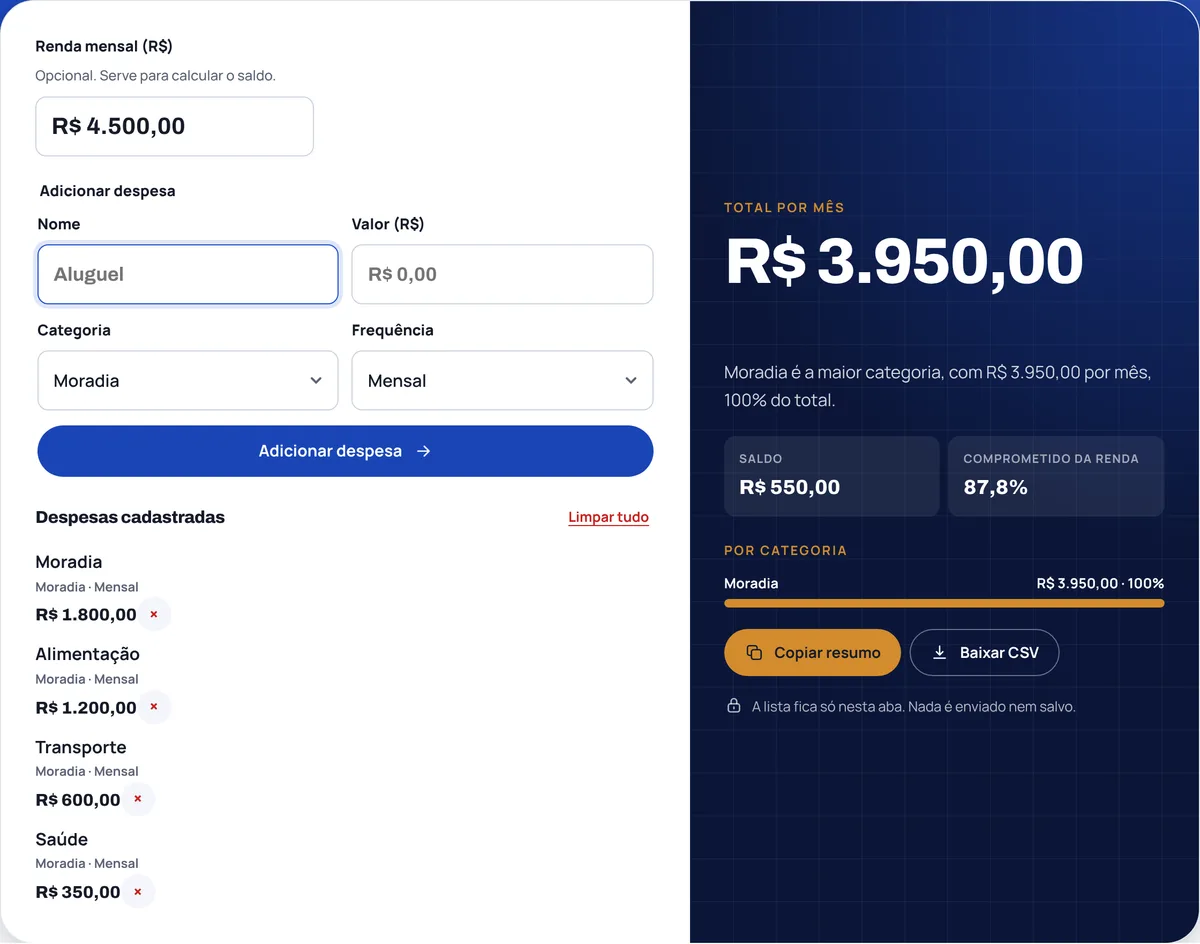
A calculadora de despesas mensais soma por categoria e mostra o peso de cada uma no total, que é a leitura que importa: não o valor absoluto, mas quanto do mês cada coisa consome.
Para a parte da reserva, a calculadora de juros compostos aceita aporte mensal e mostra o efeito do prazo. É útil para enxergar que o valor guardado por mês importa menos que começar cedo.
O resumo
Poucas categorias, lançamento semanal, gasto anual dividido por doze, e folga no plano. Um orçamento que você mantém por doze meses vale mais que um orçamento perfeito que você abandona em março.