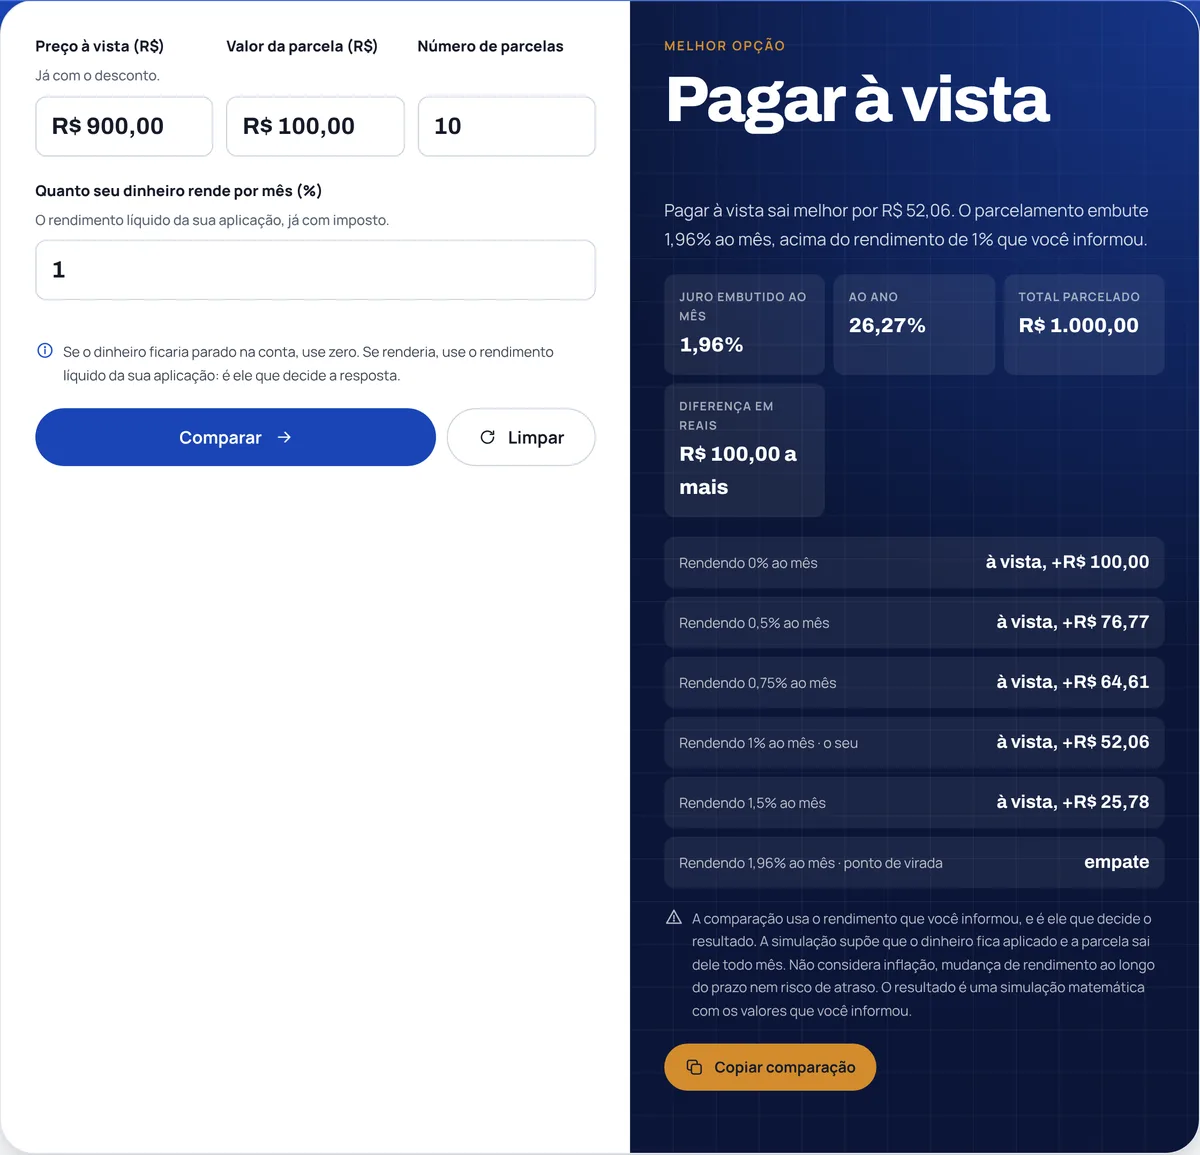
A loja oferece duas coisas: R$ 1.000 em 10 vezes de R$ 100 "sem juros", ou R$ 900 à vista. Parecem equivalentes, com um descontinho de brinde. Não são.
A pergunta certa
Quando existe desconto à vista, o parcelamento deixa de ser sem juros. Você não está escolhendo entre pagar R$ 1.000 agora ou R$ 1.000 depois. Está escolhendo entre pagar R$ 900 agora ou pagar R$ 1.000 ao longo de dez meses. Os R$ 100 de diferença são o preço de adiar, e preço de adiar é juro, com outro nome.
A pergunta que decide é: qual taxa mensal transforma R$ 900 hoje nas dez parcelas de R$ 100?
Nesse caso, a resposta é 1,96% ao mês, o que dá 26,3% ao ano.
Essa é a taxa que o parcelamento "sem juros" está cobrando. Se o seu dinheiro rende menos que 1,96% ao mês, pagar à vista sai mais barato. Se rende mais, parcelar e deixar o dinheiro rendendo compensa.
O tamanho do desconto muda tudo
A mesma compra de R$ 1.000, com descontos e prazos diferentes:
| Oferta | À vista | Taxa ao mês | Equivale ao ano |
|---|---|---|---|
| 10x de R$ 100 | R$ 900 (10% off) | 1,96% | 26,3% |
| 6x de R$ 166,67 | R$ 900 (10% off) | 3,10% | 44,3% |
| 12x de R$ 83,33 | R$ 950 (5% off) | 0,80% | 10,0% |
Repare na segunda linha. Dez por cento de desconto parece generoso, mas em 6 parcelas isso significa pagar 3,10% ao mês, acima de boa parte do crédito pessoal. E a terceira linha mostra o contrário: 5% de desconto em 12 vezes sai a 0,80% ao mês, abaixo do que boa parte das aplicações rende.
Quando não há desconto à vista
Aí sim o parcelamento sem juros é de graça, e parcelar é a escolha melhor quase sempre: você fica com o dinheiro mais tempo, e ele rende enquanto isso.
As duas ressalvas que importam. Primeira: parcela compromete limite de cartão, e limite comprometido é imprevisto que não cabe depois. Segunda: parcela longa some do radar. Dez compras pequenas parceladas viram uma fatura que ninguém reconhece.
A outra comparação que engana
Em compra de supermercado o truque é outro: embalagens de tamanhos diferentes com preços que não dá para comparar de cabeça.
A saída é sempre reduzir à mesma unidade. Um pacote de 900 g por R$ 23,90 sai a R$ 26,56 o quilo. Um de 1,5 kg por R$ 38,90 sai a R$ 25,93 o quilo. O segundo é mais barato, por pouco, e a embalagem maior nem sempre ganha: vale conferir, porque a intuição erra com frequência nesse formato.
Fazendo a conta
A calculadora de à vista ou parcelado recebe o preço à vista, o valor da parcela e o número de parcelas, e devolve a taxa implícita. É a conta deste artigo, feita por aproximação numérica, do mesmo jeito que se calcula o custo efetivo de um financiamento.
Para desconto e variação percentual soltos, a calculadora de porcentagem resolve, inclusive o caminho inverso, que é descobrir o preço antes do desconto.
O resumo
Desconto à vista na mesa significa que o parcelamento tem juro embutido. Calcule a taxa, compare com o que o seu dinheiro rende, e decida com o número. Sem desconto à vista, parcelar costuma valer a pena, desde que o limite comprometido não vire problema no mês seguinte.